Guide pratique pour intégrer une stratégie RSE efficace au sein de votre gouvernance d’entreprise
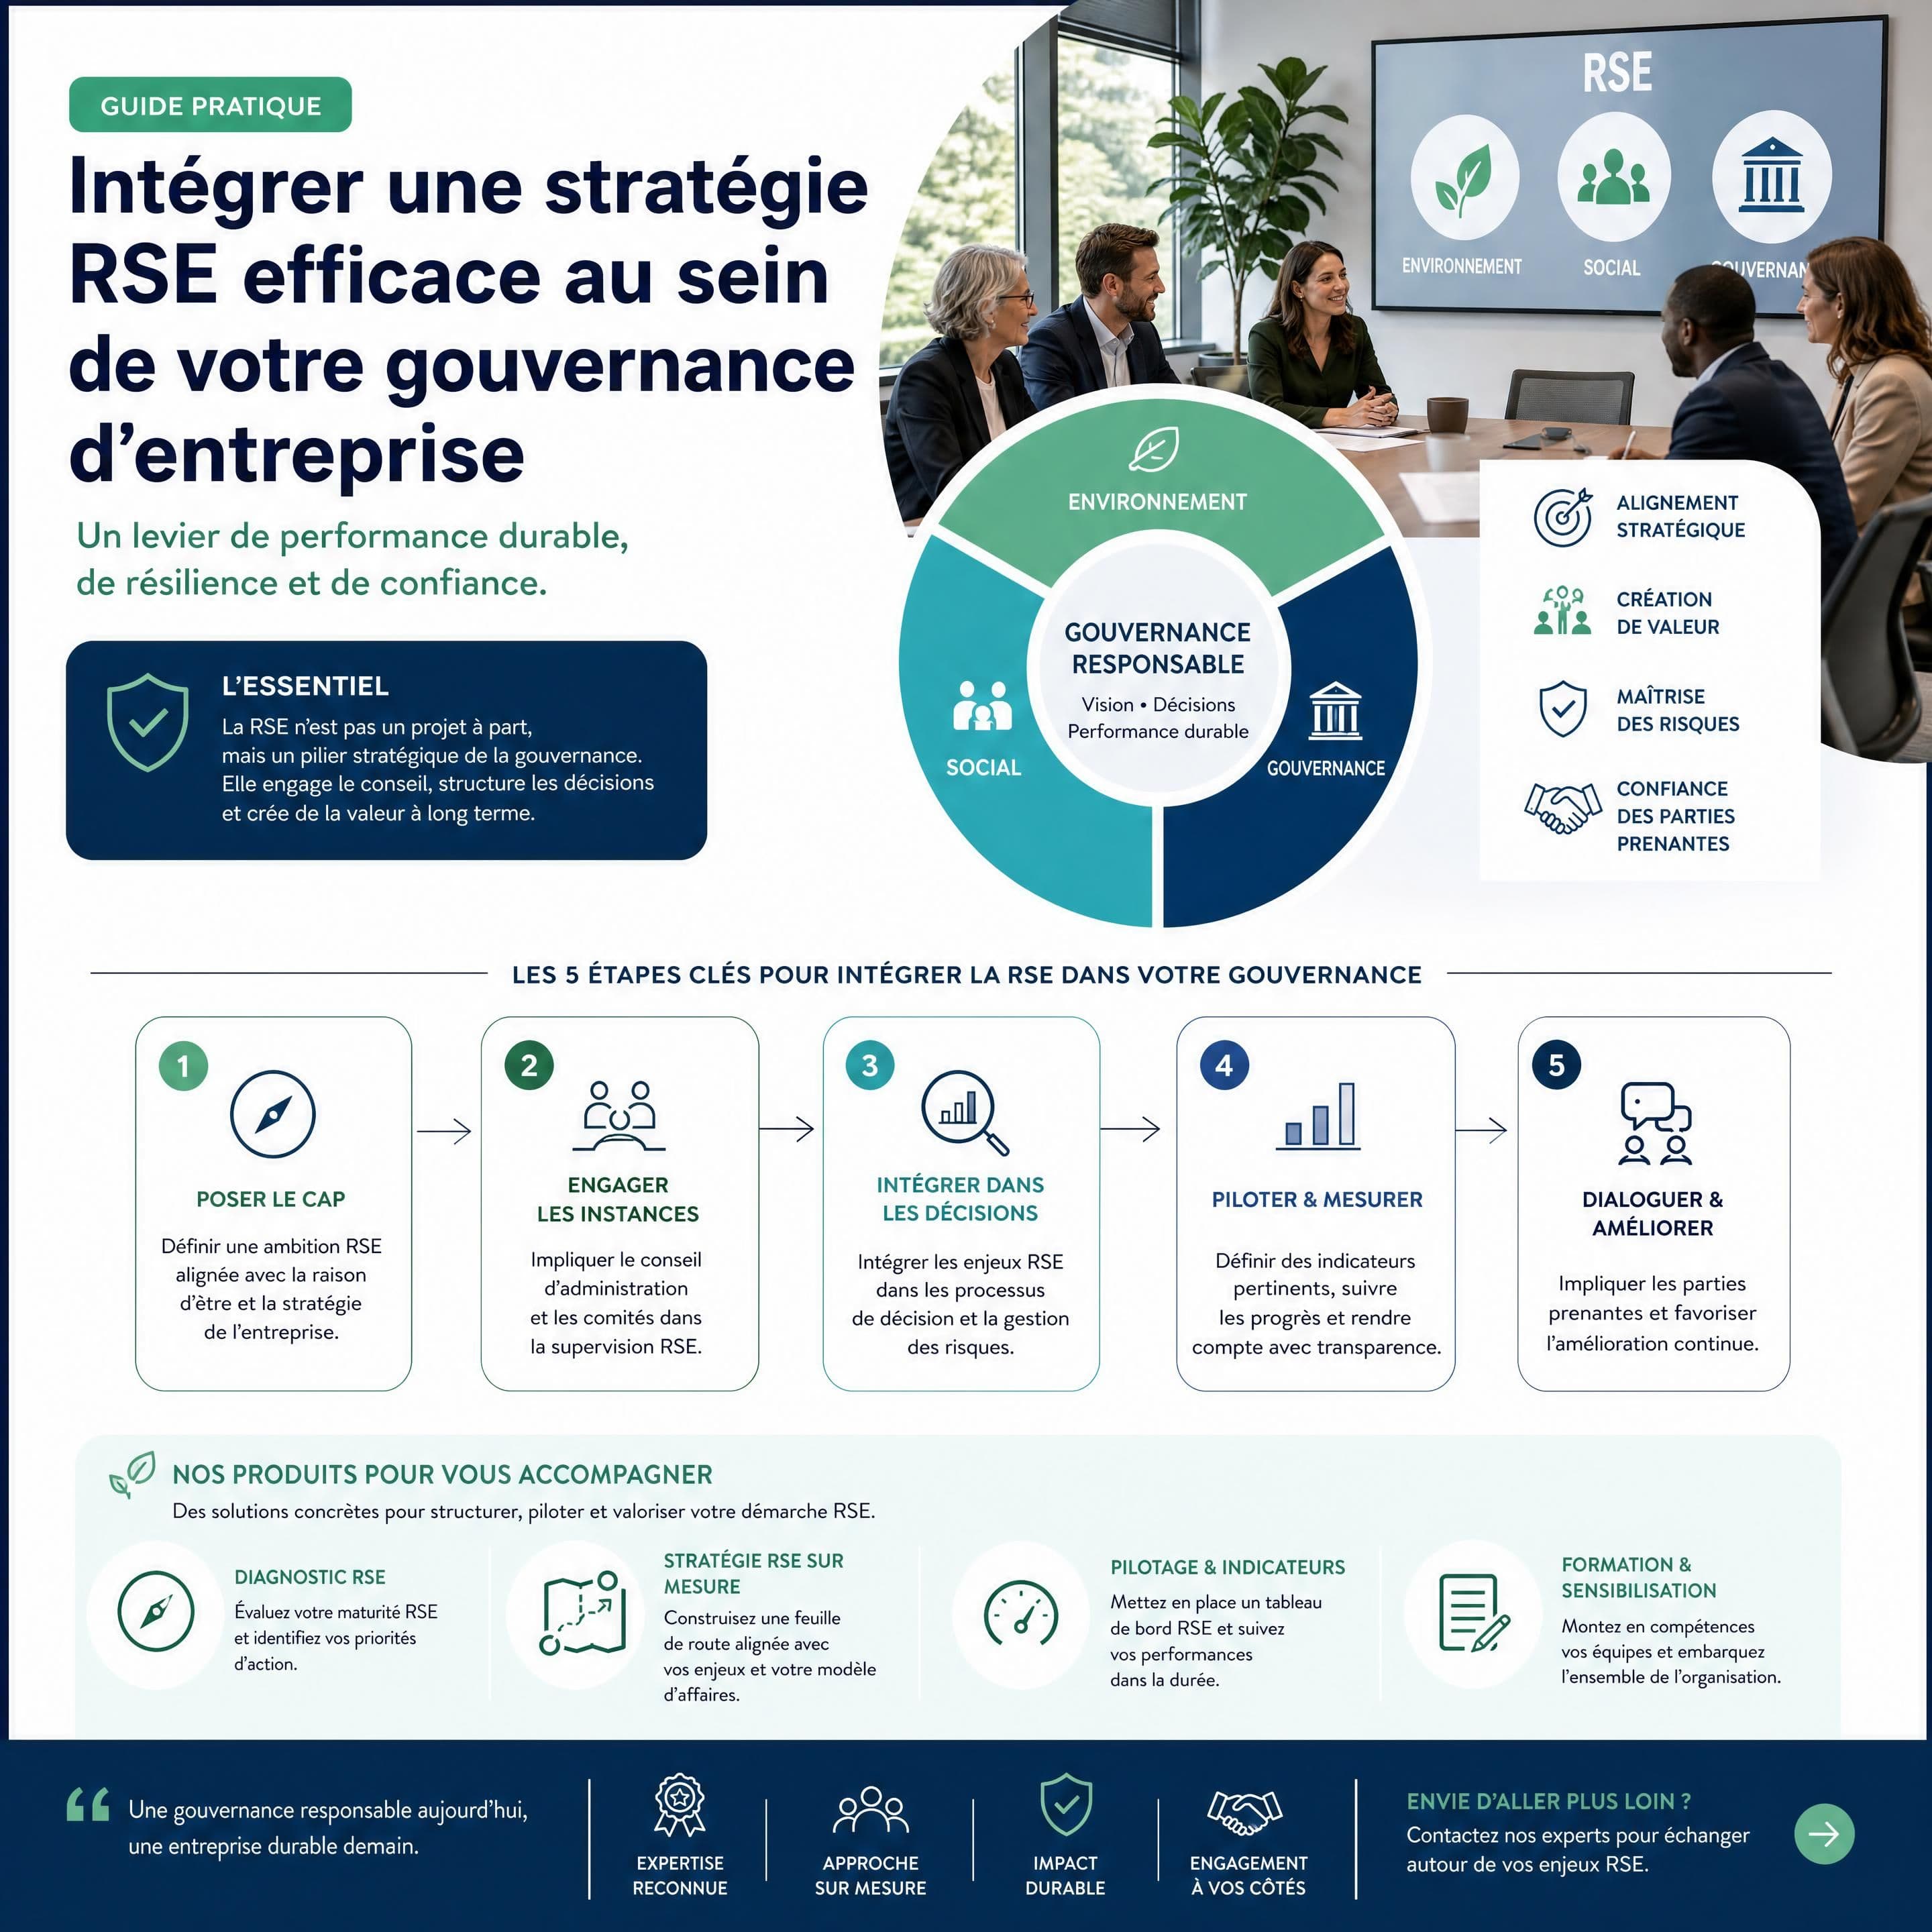
Une stratégie RSE efficace ne se résume ni à un rapport annuel, ni à quelques actions environnementales isolées. Elle doit être intégrée aux décisions qui structurent l’entreprise : orientations stratégiques, allocation des ressources, gestion des risques, politique sociale, relations fournisseurs et rémunération des dirigeants.
Pour les dirigeants, les responsables RSE et les DRH, l’enjeu est donc clair : faire de la responsabilité sociétale un véritable levier de pilotage, au même niveau que la performance financière, la qualité ou la conformité.
En 2026, cette évolution est renforcée par la montée des exigences européennes en matière de transparence, de vigilance et de durabilité. La gouvernance devient progressivement responsable de la manière dont l’entreprise identifie ses impacts, prévient ses risques et rend compte de ses résultats.
"La gouvernance durable repose sur l’identification, la hiérarchisation et la gestion des risques et impacts liés à la durabilité"
— OCDE, OECD Responsible Business Outlook 2026
Les fondamentaux d’une gouvernance RSE efficace
1. Donner un mandat clair à la direction générale
La première condition de réussite est l’engagement explicite de la direction générale. Le comité exécutif et le conseil d’administration doivent reconnaître que la RSE relève de la responsabilité collective de l’entreprise, et non du seul responsable RSE.
Concrètement, la direction doit :
- définir une ambition RSE cohérente avec la stratégie globale ;
- arbitrer les priorités lorsque des objectifs économiques et extra-financiers entrent en tension ;
- allouer les ressources nécessaires ;
- suivre régulièrement les résultats ;
- rendre les dirigeants responsables des progrès réalisés.
Une déclaration d’intention ne suffit pas. Le mandat doit être traduit dans les décisions, les budgets, les indicateurs et les comportements managériaux.
2. Inscrire la RSE dans les instances de décision
La RSE doit apparaître dans les agendas des instances existantes :
- conseil d’administration ;
- comité exécutif ;
- comité des risques ;
- comité d’audit ;
- comité des rémunérations ;
- comité stratégique ;
- commissions achats, RH, conformité ou qualité.
Il n’est pas toujours nécessaire de créer une nouvelle instance. Dans de nombreuses organisations, l’enjeu consiste plutôt à intégrer les enjeux RSE aux processus de gouvernance déjà opérationnels.
| Instance | Responsabilités RSE possibles |
|---|---|
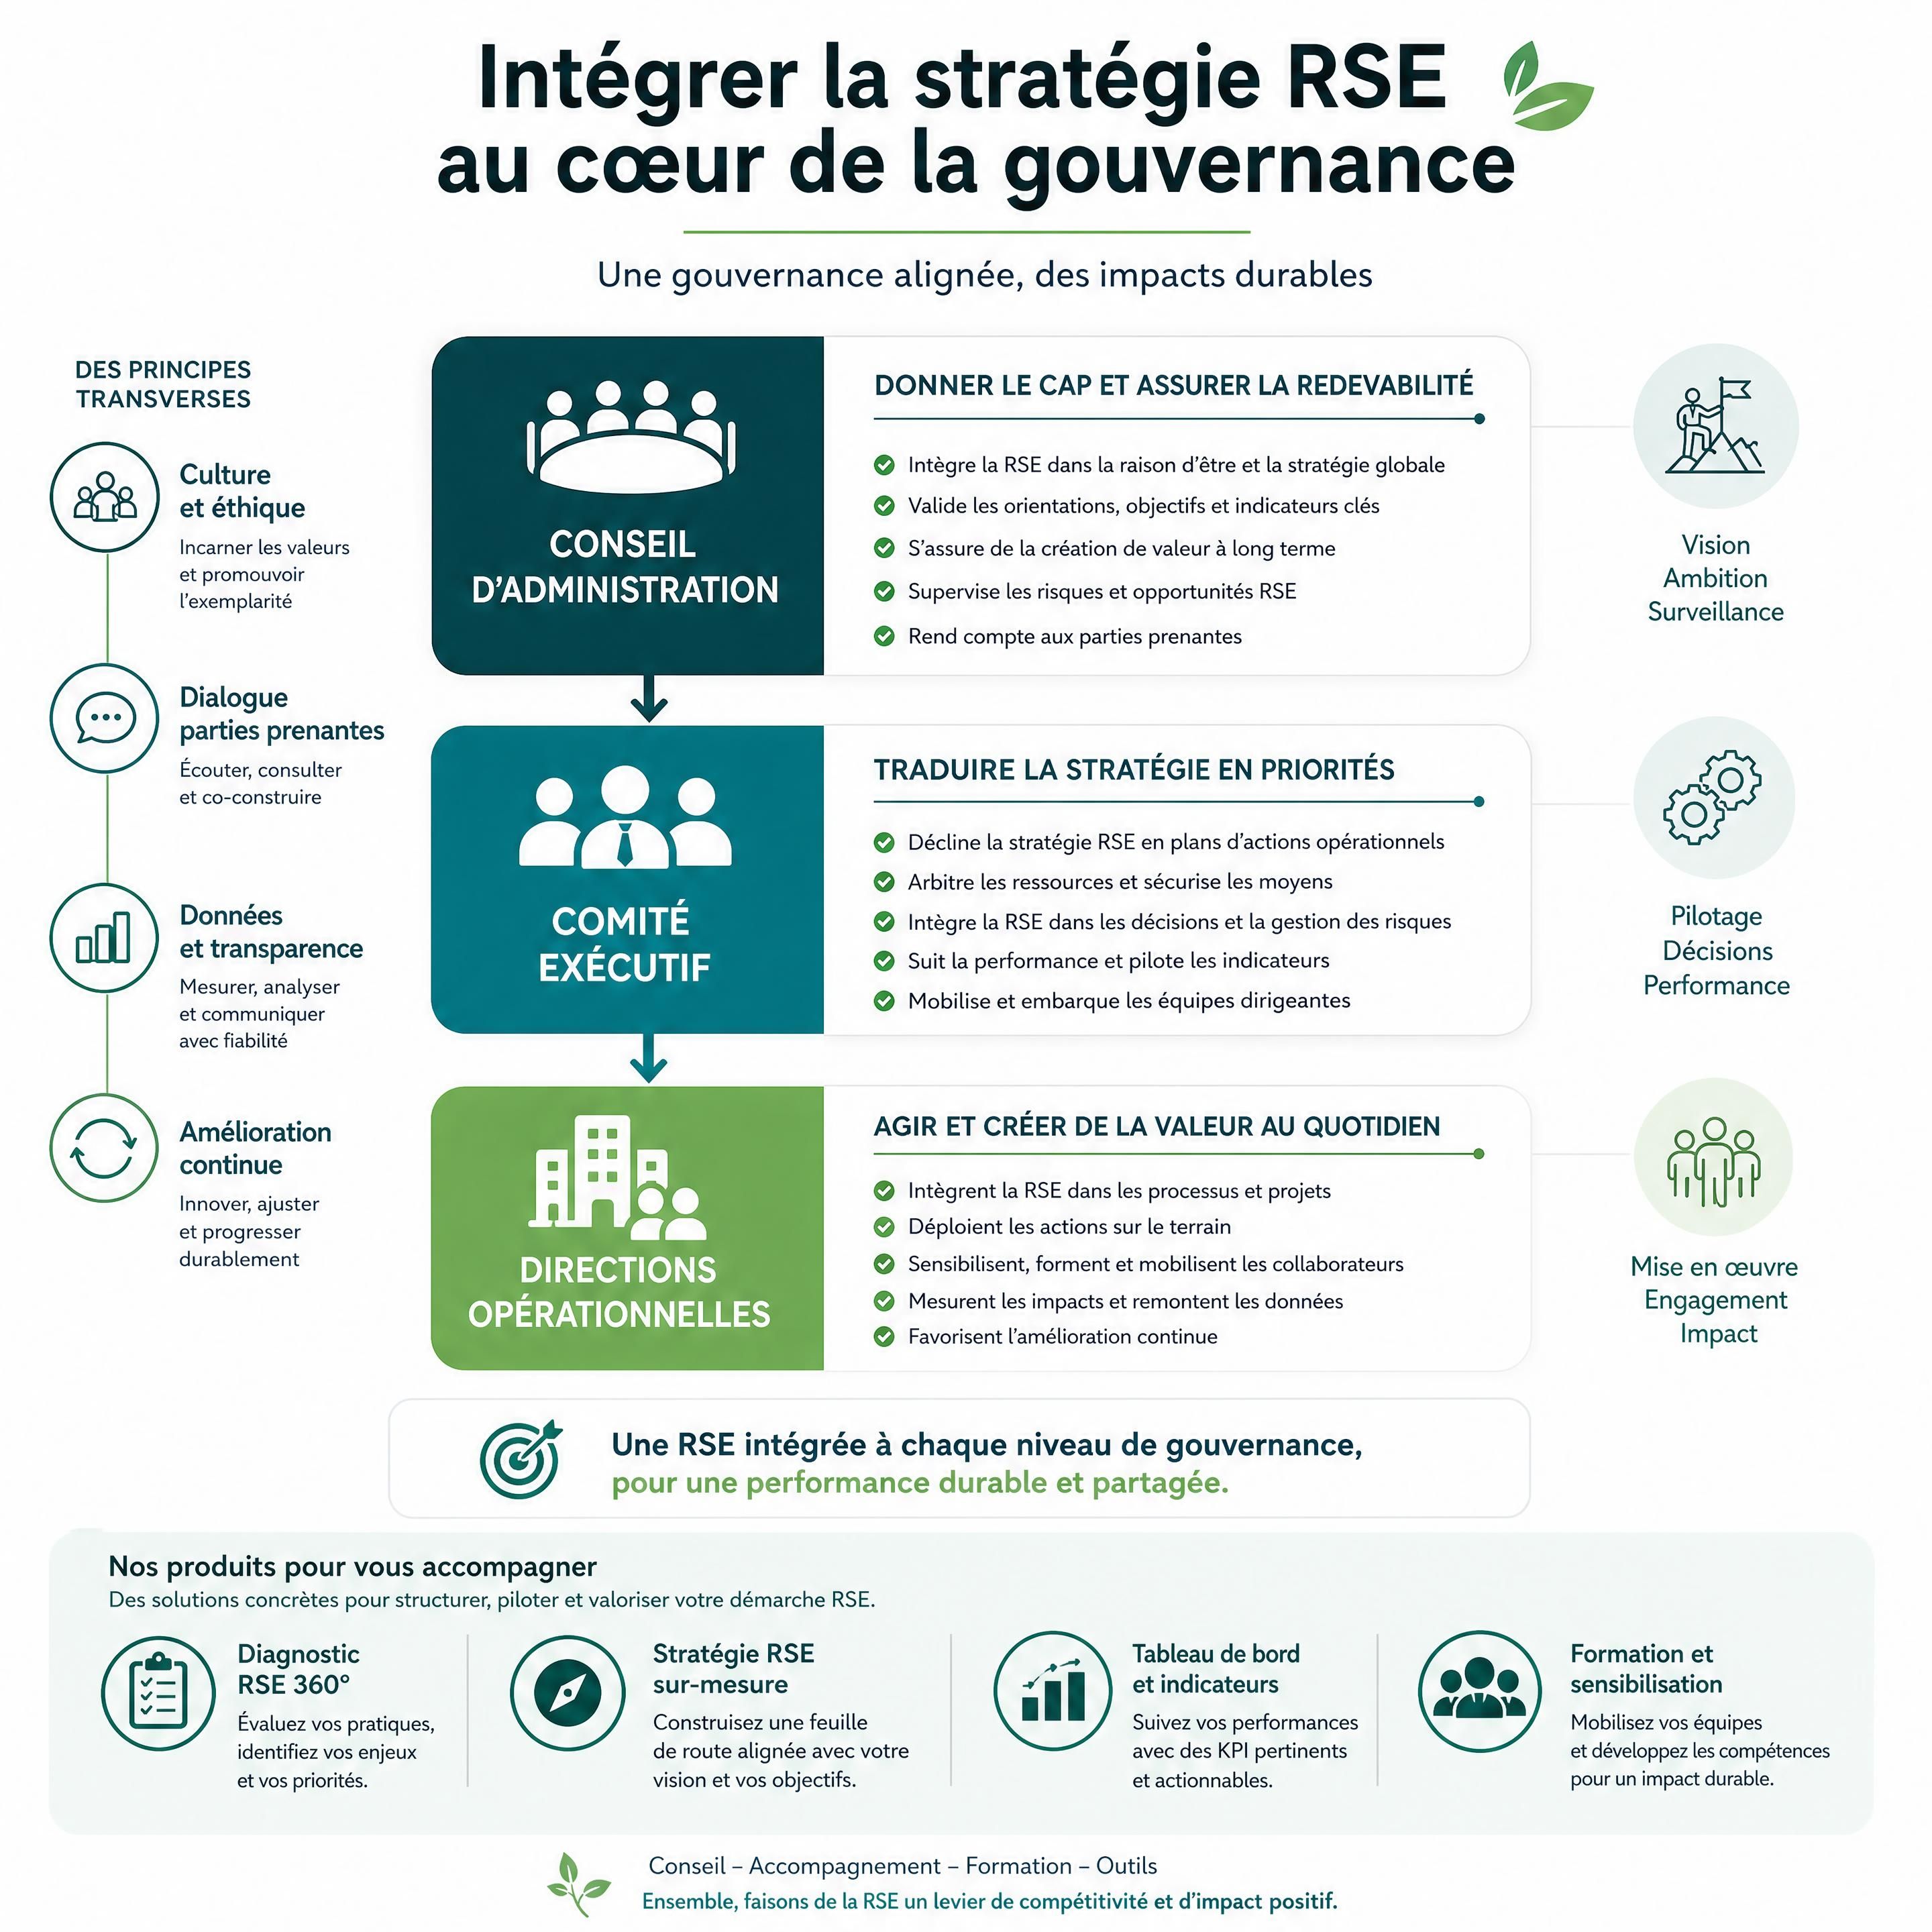
| Conseil d’administration | Validation de la stratégie, suivi des risques et supervision des résultats |
| Comité exécutif | Arbitrage des priorités, allocation des ressources et pilotage transversal |
| Comité d’audit | Fiabilité des données, contrôle interne et reporting de durabilité |
| Comité des risques | Analyse des risques climatiques, sociaux, éthiques et liés aux chaînes de valeur |
| Comité des rémunérations | Intégration éventuelle d’objectifs RSE dans la rémunération variable |
| Direction des ressources humaines | Transformation managériale, dialogue social, compétences et égalité professionnelle |
| Direction des achats | Évaluation des fournisseurs, achats responsables et devoir de vigilance |
3. Définir une responsabilité collective
Une gouvernance RSE efficace repose sur une répartition claire des responsabilités. Le responsable RSE coordonne, accompagne et alerte, mais il ne peut pas porter seul la performance de l’entreprise sur les sujets sociaux et environnementaux.
La responsabilité doit être distribuée entre les directions :
- la direction financière consolide les données et évalue les investissements ;
- la DRH pilote les enjeux d’emploi, de compétences, de diversité et de qualité de vie au travail ;
- les achats travaillent sur les fournisseurs et les risques de la chaîne de valeur ;
- la direction juridique et la conformité sécurisent les obligations ;
- les opérations transforment les processus et réduisent les impacts ;
- la communication veille à la sincérité des messages ;
- la direction générale arbitre et rend compte.
Construire une stratégie RSE pilotée par la direction
Étape 1 : réaliser un diagnostic de maturité
Avant de fixer des objectifs, l’entreprise doit évaluer sa situation actuelle. Le diagnostic peut porter sur :
- les engagements déjà formalisés ;
- les politiques et procédures existantes ;
- les risques identifiés ;
- la qualité des données disponibles ;
- les attentes des parties prenantes ;
- le niveau de sensibilisation des équipes ;
- la capacité des managers à mettre en œuvre la stratégie ;
- les écarts entre les engagements et les pratiques.
Le diagnostic doit rester factuel. Il ne s’agit pas de produire un document théorique, mais d’identifier les points d’appui et les obstacles à la transformation.
Étape 2 : identifier les enjeux prioritaires
Une stratégie RSE efficace ne traite pas tous les sujets avec la même intensité. Elle hiérarchise les enjeux selon :
- leur impact sur les personnes et l’environnement ;
- leur importance pour la continuité d’activité ;
- leur exposition réglementaire ;
- les attentes des parties prenantes ;
- la capacité réelle de l’entreprise à agir ;
- les conséquences financières ou réputationnelles potentielles.
Cette approche permet de passer d’une logique de catalogue d’actions à une logique de matérialité et de maîtrise des risques.
Étape 3 : fixer des objectifs mesurables
Chaque priorité doit être associée à un objectif précis, une échéance, un responsable et une méthode de mesure.
Un objectif utile répond à plusieurs questions :
- Que voulons-nous changer ?
- Pourquoi cet objectif est-il prioritaire ?
- Quel est le niveau de départ ?
- Quelle cible souhaitons-nous atteindre ?
- Qui est responsable ?
- Quels moyens sont nécessaires ?
- À quelle fréquence le résultat sera-t-il examiné ?
Exemple :
Réduire de 30 % les émissions liées aux déplacements professionnels d’ici trois ans, par rapport à l’année de référence, sous la responsabilité de la direction des moyens généraux et avec un suivi trimestriel au comité exécutif.
Étape 4 : relier la RSE aux décisions économiques
La stratégie RSE gagne en crédibilité lorsqu’elle influence les choix économiques de l’entreprise. Elle peut être intégrée :
- aux critères d’investissement ;
- aux plans de transformation ;
- aux décisions immobilières ;
- aux choix technologiques ;
- aux contrats fournisseurs ;
- à la politique de rémunération ;
- aux indicateurs de performance des dirigeants ;
- aux plans de développement des compétences.
La question centrale n’est pas seulement : « Quelles actions RSE devons-nous lancer ? » Elle est aussi : « Comment la RSE modifie-t-elle nos décisions habituelles ? »
Répartir les rôles entre dirigeants, RSE et fonctions support
Le rôle du dirigeant
Le dirigeant garantit l’alignement entre ambition, moyens et décisions. Il doit notamment :
- porter une vision compréhensible ;
- arbitrer les priorités ;
- instaurer une culture de responsabilité ;
- accepter la transparence sur les progrès comme sur les difficultés ;
- veiller à ce que les objectifs RSE soient pris en compte dans les décisions opérationnelles.
Un dirigeant crédible ne promet pas nécessairement tout, tout de suite. Il explique les priorités, documente les choix et rend compte des résultats.
Le rôle du responsable RSE
Le responsable RSE agit comme un intégrateur. Ses missions peuvent inclure :
- la veille réglementaire et sectorielle ;
- l’analyse des risques et impacts ;
- la coordination des plans d’action ;
- l’animation des parties prenantes ;
- la production des indicateurs ;
- la sensibilisation des équipes dirigeantes ;
- l’accompagnement des métiers ;
- la préparation du reporting.
Pour être efficace, cette fonction doit bénéficier d’un accès direct aux instances de décision et d’une légitimité suffisante auprès des directions opérationnelles.
Le rôle de la DRH
La DRH joue un rôle stratégique dans l’intégration de la RSE. Elle agit sur les leviers humains qui rendent la transformation possible :
- évolution des compétences ;
- formation des managers ;
- intégration de la RSE dans les entretiens professionnels ;
- dialogue social ;
- égalité professionnelle ;
- prévention des risques psychosociaux ;
- attractivité et fidélisation ;
- accompagnement des changements organisationnels.
Une stratégie RSE qui ne transforme pas les pratiques managériales reste souvent déclarative. La DRH permet de faire évoluer les comportements, les compétences et les critères de reconnaissance.
Le rôle du conseil d’administration
Le conseil d’administration doit s’assurer que les enjeux RSE sont correctement intégrés à la stratégie, aux risques et au contrôle interne. Il peut demander :
- une cartographie des enjeux prioritaires ;
- un suivi des objectifs et écarts ;
- une analyse des scénarios de risque ;
- une présentation des alertes significatives ;
- une revue des résultats extra-financiers ;
- une évaluation de la cohérence entre communication et performance.
Dans les entreprises concernées par les obligations européennes de reporting ou de vigilance, cette supervision devient particulièrement importante.
Déployer un système de pilotage et de responsabilisation
Construire un tableau de bord équilibré
Le tableau de bord RSE doit combiner des indicateurs de moyens, de résultats et d’impacts.
| Type d’indicateur | Exemple | Utilité |
|---|---|---|
| Indicateur de moyens | Part des managers formés à la RSE | Mesurer les ressources engagées |
| Indicateur d’activité | Nombre d’audits fournisseurs réalisés | Suivre le déploiement des actions |
| Indicateur de résultat | Taux de réduction des émissions | Mesurer l’atteinte des objectifs |
| Indicateur d’impact | Évolution des impacts sociaux ou environnementaux | Évaluer les effets réels |
| Indicateur de gouvernance | Nombre de revues RSE en comité exécutif | Vérifier l’intégration dans les décisions |
Un bon tableau de bord reste limité à un nombre raisonnable d’indicateurs. Il doit permettre de détecter rapidement les écarts et de prendre des décisions correctives.
📊 79 % des 52 juridictions analysées - Juridictions exigeant une publication d’informations de durabilité dans leur droit ou leur réglementation
Mettre en place des revues régulières
La gouvernance RSE doit fonctionner selon un cycle continu :
- définir les objectifs ;
- attribuer les responsabilités ;
- mesurer les résultats ;
- analyser les écarts ;
- décider des actions correctives ;
- rendre compte aux parties prenantes.
Une revue trimestrielle peut être adaptée au comité exécutif, tandis qu’une revue semestrielle ou annuelle peut être présentée au conseil d’administration. L’important est d’éviter que la RSE ne soit examinée uniquement au moment du rapport annuel.
Organiser le dialogue avec les parties prenantes
Les parties prenantes peuvent contribuer à identifier les risques, tester la pertinence des objectifs et améliorer les plans d’action :
- salariés et représentants du personnel ;
- clients ;
- fournisseurs ;
- investisseurs ;
- collectivités ;
- associations ;
- experts sectoriels ;
- partenaires sociaux.
Le dialogue doit être structuré et traçable. Il ne s’agit pas seulement de recueillir des opinions, mais de montrer comment les contributions ont influencé les décisions.
La loi française relative au devoir de vigilance prévoit notamment l’association des parties prenantes à l’élaboration du plan de vigilance et l’existence d’un mécanisme d’alerte. Cette logique constitue une référence utile, y compris pour les entreprises qui ne sont pas directement soumises à cette obligation.
"Le plan de vigilance doit identifier les risques et prévoir des mesures de prévention concernant les droits humains, la santé, la sécurité et l’environnement"
— Légifrance, loi du 27 mars 2017 relative au devoir de vigilance
Les entreprises doivent donc éviter une approche limitée à la production documentaire. La priorité doit être donnée à la qualité des processus : gouvernance des risques, traçabilité des décisions, mécanismes d’alerte, dialogue avec les parties prenantes et suivi des mesures correctives.
Les erreurs à éviter
Confier toute la RSE à une seule personne
Le responsable RSE peut coordonner la démarche, mais il ne peut pas remplacer les directions métiers. Une gouvernance efficace repose sur des responsabilités partagées et formalisées.
Multiplier les engagements sans capacité de suivi
Une longue liste d’engagements fragilise la crédibilité si les moyens, indicateurs et responsables ne sont pas définis. Il vaut mieux commencer par quelques priorités bien pilotées.
Séparer la RSE de la stratégie financière
Lorsque les budgets, investissements et acquisitions sont décidés sans analyse des enjeux RSE, la stratégie reste incomplète. Les critères de durabilité doivent être intégrés aux arbitrages économiques.
Mesurer uniquement les actions réalisées
Compter le nombre de formations ou de réunions ne suffit pas. Il faut également mesurer les résultats et les impacts obtenus.
Communiquer avant d’agir
La communication doit refléter une performance documentée. Les dirigeants doivent être capables d’expliquer les résultats, les limites et les plans de progrès.
Négliger le rôle des managers
Les managers traduisent la stratégie dans le quotidien des équipes. Sans formation, objectifs clairs et soutien de la direction, ils ne peuvent pas porter durablement la transformation.
Feuille de route en 90 jours
| Période | Priorités |
|---|---|
| Jours 1 à 30 | Réaliser le diagnostic, identifier les parties prenantes et clarifier le mandat de la direction |
| Jours 31 à 60 | Hiérarchiser les enjeux, définir les objectifs et répartir les responsabilités |
| Jours 61 à 90 | Valider le tableau de bord, lancer les premiers plans d’action et organiser une revue de gouvernance |
Cette feuille de route doit être adaptée à la taille, au secteur et au niveau de maturité de l’entreprise. Elle permet toutefois d’éviter deux écueils fréquents : attendre un diagnostic parfait avant d’agir ou lancer des initiatives sans cadre de pilotage.
Questions Fréquentes
Qu’est-ce qu’une gouvernance RSE efficace ?
Une gouvernance RSE efficace intègre les enjeux sociaux, environnementaux et éthiques dans les décisions stratégiques, les processus de gestion des risques, les budgets, les objectifs managériaux et le reporting. Elle repose sur un engagement clair de la direction et une répartition formalisée des responsabilités.
Qui doit piloter la stratégie RSE dans une entreprise ?
La direction générale doit porter l’ambition et les arbitrages. Le responsable RSE coordonne la démarche, tandis que les directions métiers mettent en œuvre les actions. La DRH, les achats, la finance, la conformité et les opérations doivent être directement associés au pilotage.
Faut-il créer un comité RSE dédié ?
Pas nécessairement. Un comité dédié peut être pertinent dans les organisations complexes, mais l’essentiel est d’intégrer la RSE aux instances existantes : comité exécutif, conseil d’administration, comité des risques, comité d’audit ou comité des rémunérations.
Quels indicateurs suivre pour piloter la RSE ?
Il est recommandé de suivre un nombre limité d’indicateurs couvrant les moyens engagés, les actions réalisées, les résultats obtenus, les impacts et la qualité de la gouvernance. Les indicateurs doivent être reliés aux objectifs stratégiques et régulièrement examinés par les instances dirigeantes.
Comment mobiliser les salariés autour de la stratégie RSE ?
La mobilisation passe par une communication claire, la formation des managers, l’association des salariés aux plans d’action, la prise en compte de la RSE dans les objectifs professionnels et la reconnaissance des contributions. La cohérence entre les discours et les décisions de la direction reste le premier facteur de crédibilité.
Chiffres Clés
📊 79 % des 52 juridictions étudiées par l’OCDE imposaient en 2025 des publications liées à la durabilité dans leur droit ou leur réglementation.
Source : OCDE, recherches sur les publications de durabilité.
🏛️ 5 000 salariés en France : seuil prévu par la loi française pour certaines sociétés mères ou entreprises donneuses d’ordre établissant un plan de vigilance lorsque ce seuil est atteint en France, dans l’entreprise et ses filiales françaises, pendant deux exercices consécutifs.
Source : Légifrance, loi du 27 mars 2017.
🌍 26 février 2026 : date de publication au Journal officiel de l’Union européenne de la directive 2026/470 modifiant notamment certaines dispositions relatives au reporting de durabilité et au devoir de vigilance.
Source : Commission européenne.
📊 Application du dispositif modifié à partir du 26 juillet 2029, selon le calendrier européen indiqué - Entreprises concernées par les obligations européennes de vigilance
Conclusion
Intégrer une stratégie RSE efficace au sein de la gouvernance d’entreprise consiste à transformer la manière dont l’organisation décide, investit, manage et rend compte de ses résultats.
La démarche repose sur quelques principes essentiels : un engagement réel de la direction, une intégration dans les instances existantes, une répartition claire des responsabilités, des objectifs mesurables, un dialogue structuré avec les parties prenantes et un suivi régulier des résultats.
Pour les dirigeants, responsables RSE et DRH, la priorité n’est pas de multiplier les dispositifs. Elle est de construire une gouvernance cohérente, capable de relier performance économique, responsabilité sociale et maîtrise des impacts.
Nos produits et solutions d’accompagnement peuvent vous aider à structurer vos démarches RSE, mobiliser vos équipes et transformer vos engagements en actions concrètes, suivies et alignées avec votre gouvernance d’entreprise.