Les tendances émergentes de la réglementation européenne en matière de reporting de durabilité pour 2025
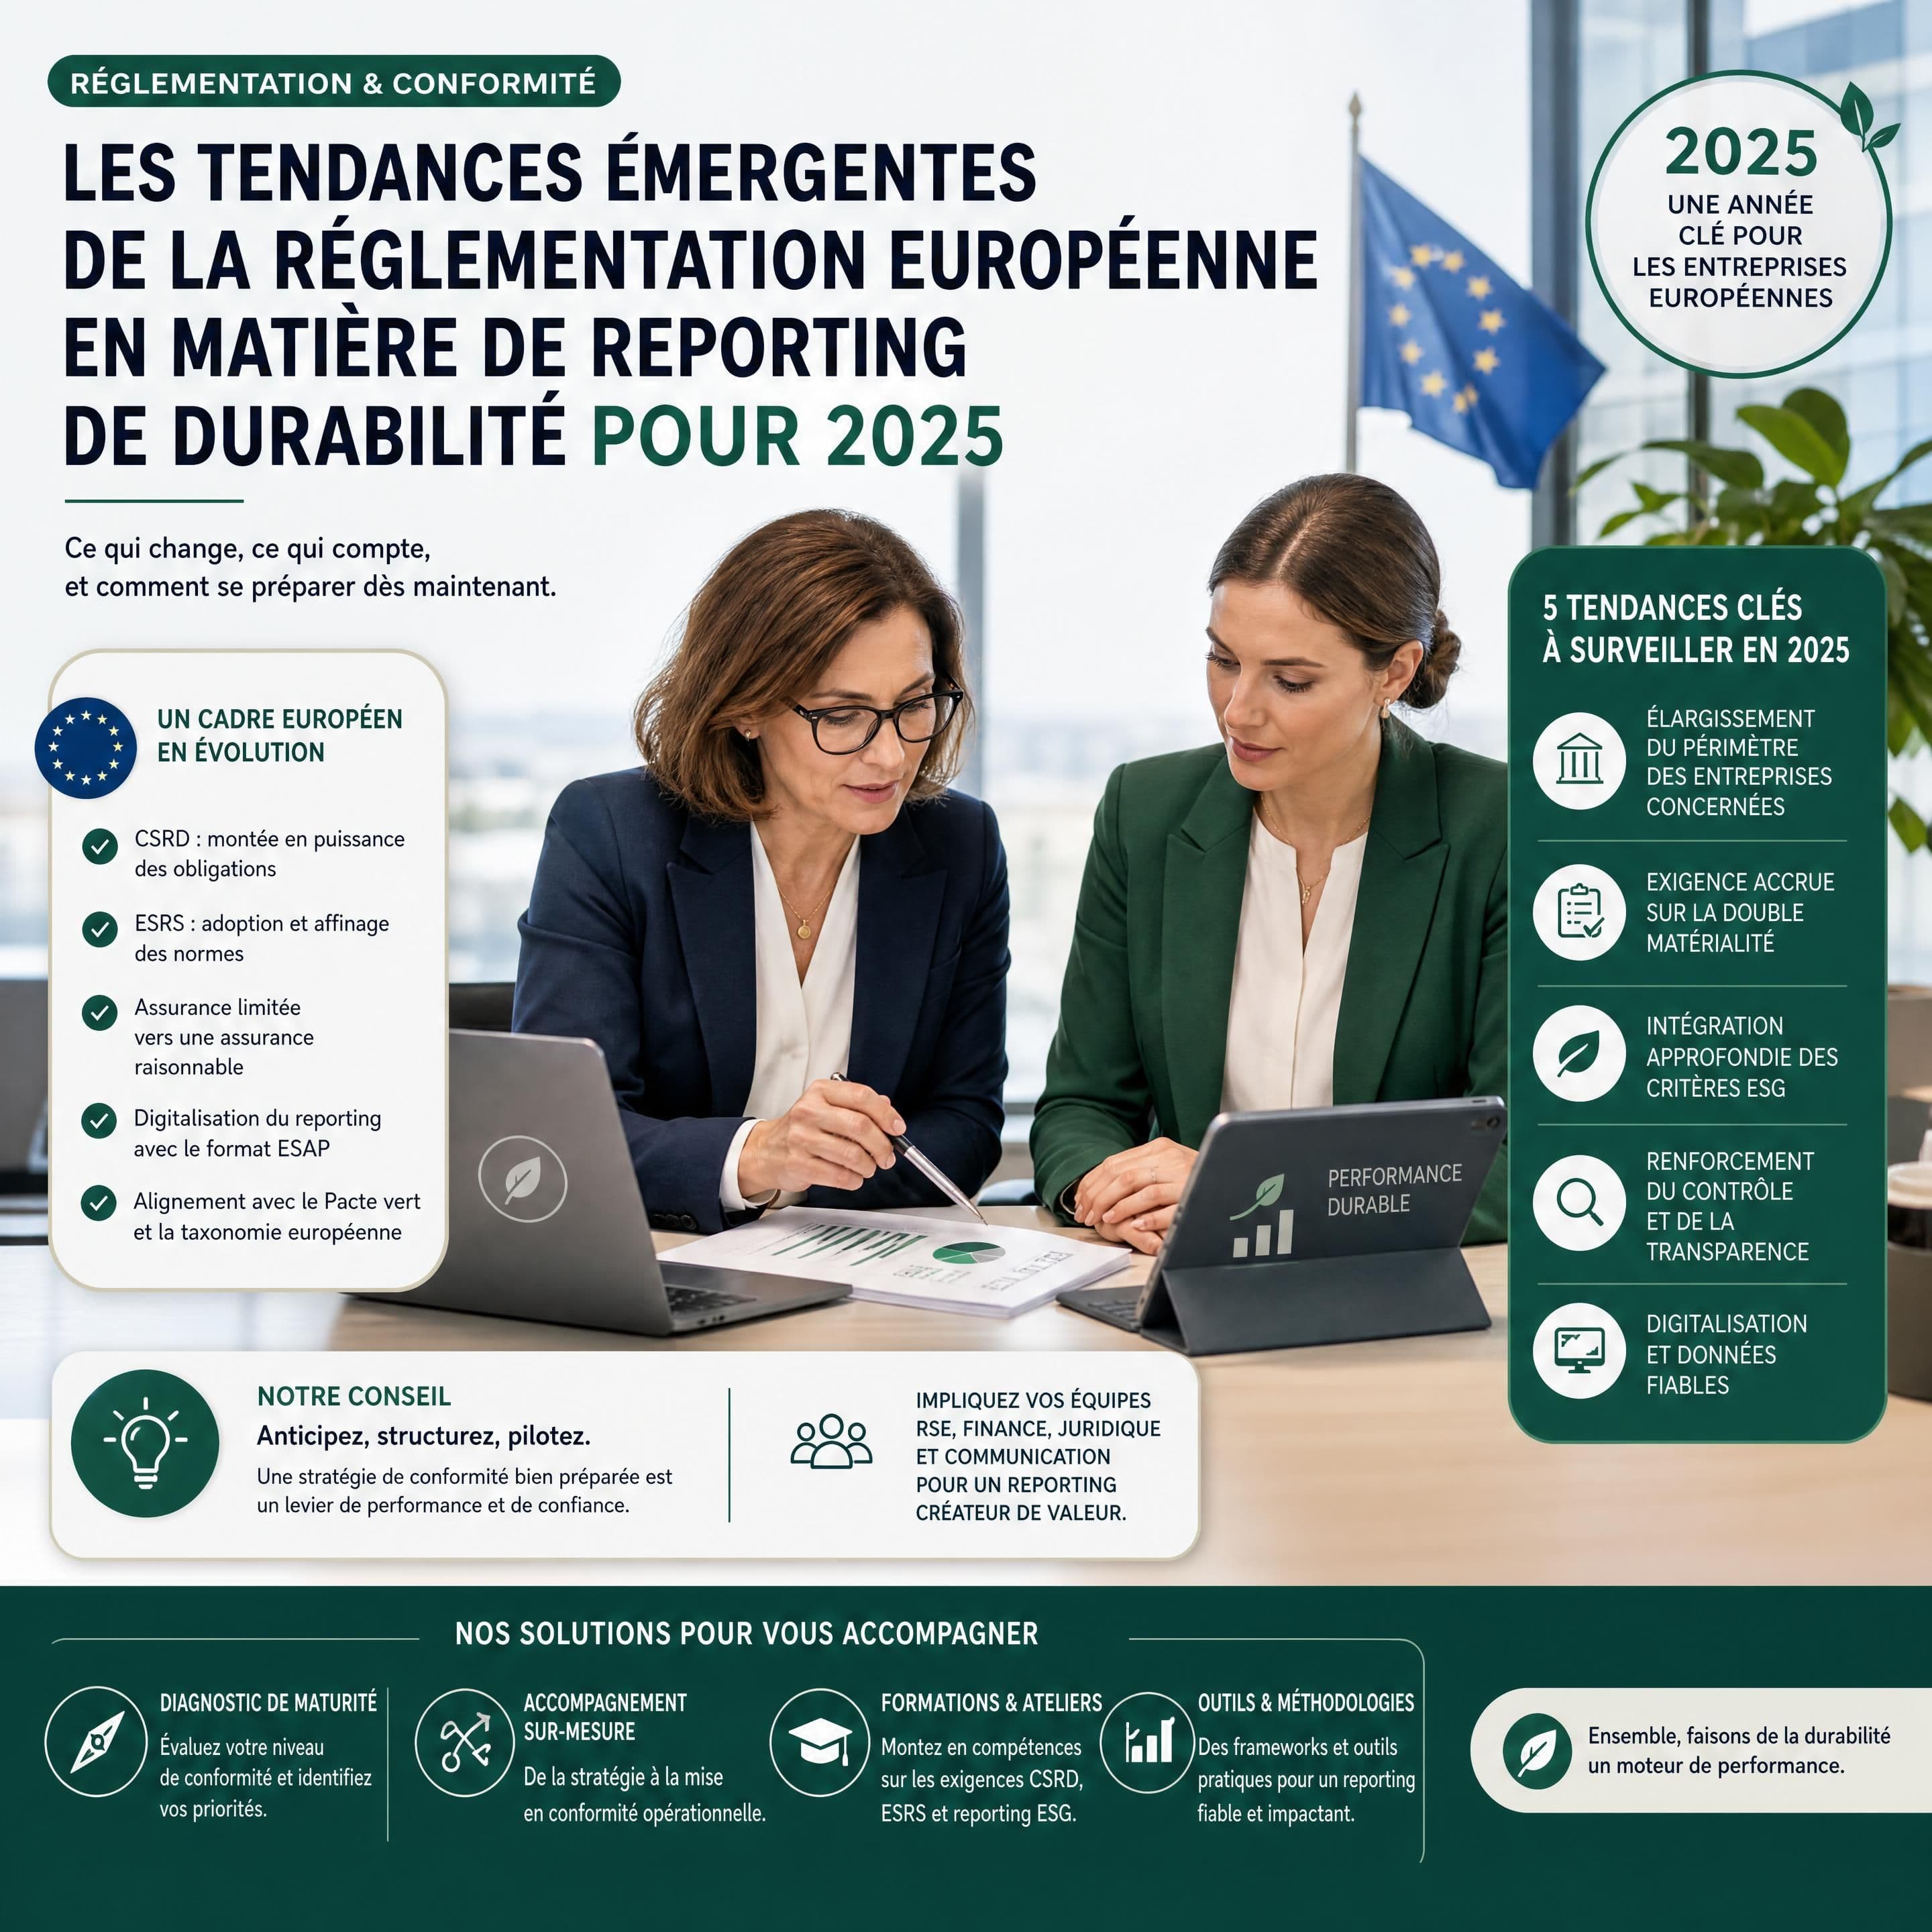
En 2025, le reporting de durabilité européen entre dans une phase de transformation majeure. La CSRD, les ESRS, la directive dite « Stop-the-clock » et le paquet de simplification Omnibus I redessinent progressivement les obligations applicables aux entreprises.
Pour les dirigeants, les Responsables RSE et les DRH, l’enjeu n’est plus seulement de produire un rapport conforme. Il s’agit désormais de comprendre quelles entreprises seront concernées, quelles données devront être publiées et comment anticiper les évolutions réglementaires sans perdre les travaux déjà engagés.
La tendance de fond est claire : l’Union européenne cherche à rendre le reporting de durabilité plus proportionné et moins coûteux, tout en maintenant un niveau élevé de transparence sur les impacts environnementaux, sociaux et de gouvernance des entreprises.
À retenir : 2025 est une année de transition réglementaire. Les entreprises doivent suivre simultanément l’application des règles existantes, les reports de calendrier et les travaux de simplification des normes ESRS.
Table des matières
- Comprendre le nouveau calendrier du reporting de durabilité en 2025
- Le recentrage progressif du périmètre de la CSRD
- La simplification des normes ESRS : vers un reporting plus ciblé
- La double matérialité reste le socle du dispositif
- La chaîne de valeur devient un enjeu réglementaire central
- Ce que les dirigeants et les équipes RSE doivent faire en 2025
- Questions Fréquentes
- Chiffres Clés
- Conclusion
Comprendre le nouveau calendrier du reporting de durabilité en 2025
La première tendance émergente concerne le calendrier d’application de la Corporate Sustainability Reporting Directive, ou CSRD.
Les premières entreprises concernées ont publié en 2025 des informations relatives à leur exercice 2024. Il s’agit principalement des grandes entreprises déjà soumises à l’ancienne directive sur la publication d’informations non financières.
En parallèle, les entreprises qui devaient entrer dans le dispositif au titre des exercices 2025 et 2026 ont bénéficié d’un report de deux ans à la suite de l’adoption de la directive européenne 2025/794, souvent appelée « Stop-the-clock ».
| Catégorie d’entreprise | Situation initiale | Évolution en 2025 |
|---|---|---|
| Entreprises déjà soumises à la NFRD | Reporting sur l’exercice 2024 | Maintien de l’obligation |
| Grandes entreprises entrant dans le périmètre CSRD | Reporting à partir de l’exercice 2025 | Report de deux ans |
| Autres entreprises prévues dans la vague suivante | Reporting à partir de l’exercice 2026 | Report de deux ans |
| PME cotées et certaines entités financières | Entrée progressive prévue | Calendrier réexaminé |
Ce report ne signifie pas que les entreprises peuvent interrompre leur préparation. Il crée plutôt un délai supplémentaire pour fiabiliser les données, clarifier la gouvernance interne et suivre les évolutions du texte définitif.
"La directive « Stop-the-clock » reporte de deux ans l’application de certaines obligations de reporting de durabilité pour les entreprises qui n’avaient pas encore commencé à publier."
— Conseil de l’Union européenne
Une période de transition qui exige une veille active
En pratique, les entreprises doivent distinguer trois niveaux :
- Les obligations juridiquement applicables à leur exercice en cours ;
- Les reports déjà adoptés au niveau européen et transposés dans les États membres ;
- Les propositions de simplification encore en cours d’examen.
Cette distinction est essentielle. Une proposition de modification ne produit pas les mêmes effets qu’une directive adoptée ou qu’un règlement délégué publié au Journal officiel de l’Union européenne.
Le recentrage progressif du périmètre de la CSRD
La deuxième tendance forte est le recentrage du périmètre de la CSRD sur les entreprises considérées comme ayant la capacité et les ressources nécessaires pour produire un reporting de durabilité complet.
Dans son paquet Omnibus I présenté le 26 février 2025, la Commission européenne a proposé de limiter davantage le champ des entreprises soumises à l’obligation obligatoire. Le seuil envisagé repose notamment sur un effectif supérieur à 1 000 salariés, avec des critères financiers destinés à cibler les organisations présentant le plus fort impact économique.
Cette évolution répond à une double préoccupation :
- réduire la charge administrative pesant sur les entreprises de taille intermédiaire ;
- concentrer l’information réglementaire sur les entreprises ayant le plus grand poids économique et environnemental.
📊 Plus de 1 000 salariés selon la proposition Omnibus I de février 2025 - Entreprises potentiellement concernées par le périmètre révisé de la CSRD
Cependant, le retrait éventuel d’une entreprise du périmètre obligatoire ne signifie pas la disparition de toute demande d’information extra-financière. Les donneurs d’ordre, les banques, les investisseurs et les grands clients continueront à solliciter des données ESG auprès de leurs partenaires.
Pour les dirigeants, la question pertinente n’est donc pas uniquement : « Sommes-nous légalement soumis à la CSRD ? »
Il faut également se demander :
- Nos principaux clients sont-ils soumis à la CSRD ?
- Nos financeurs exigent-ils des indicateurs de durabilité ?
- Sommes-nous intégrés à une chaîne de valeur européenne ?
- Nos données sociales et environnementales sont-elles suffisamment fiables pour répondre à ces demandes ?
La simplification des normes ESRS : vers un reporting plus ciblé
La troisième tendance concerne la révision des European Sustainability Reporting Standards, ou ESRS.
Les normes ESRS constituent le référentiel technique utilisé par les entreprises soumises à la CSRD. Elles couvrent les enjeux transversaux ainsi que les sujets environnementaux, sociaux et de gouvernance.
En 2025, la Commission européenne a demandé à l’EFRAG de travailler à une simplification du premier jeu de normes. Les objectifs annoncés sont notamment de :
- réduire le nombre de points de données obligatoires ;
- supprimer les informations jugées moins prioritaires ;
- privilégier davantage les indicateurs quantitatifs ;
- clarifier l’application du principe de matérialité ;
- améliorer la cohérence avec les autres textes européens.
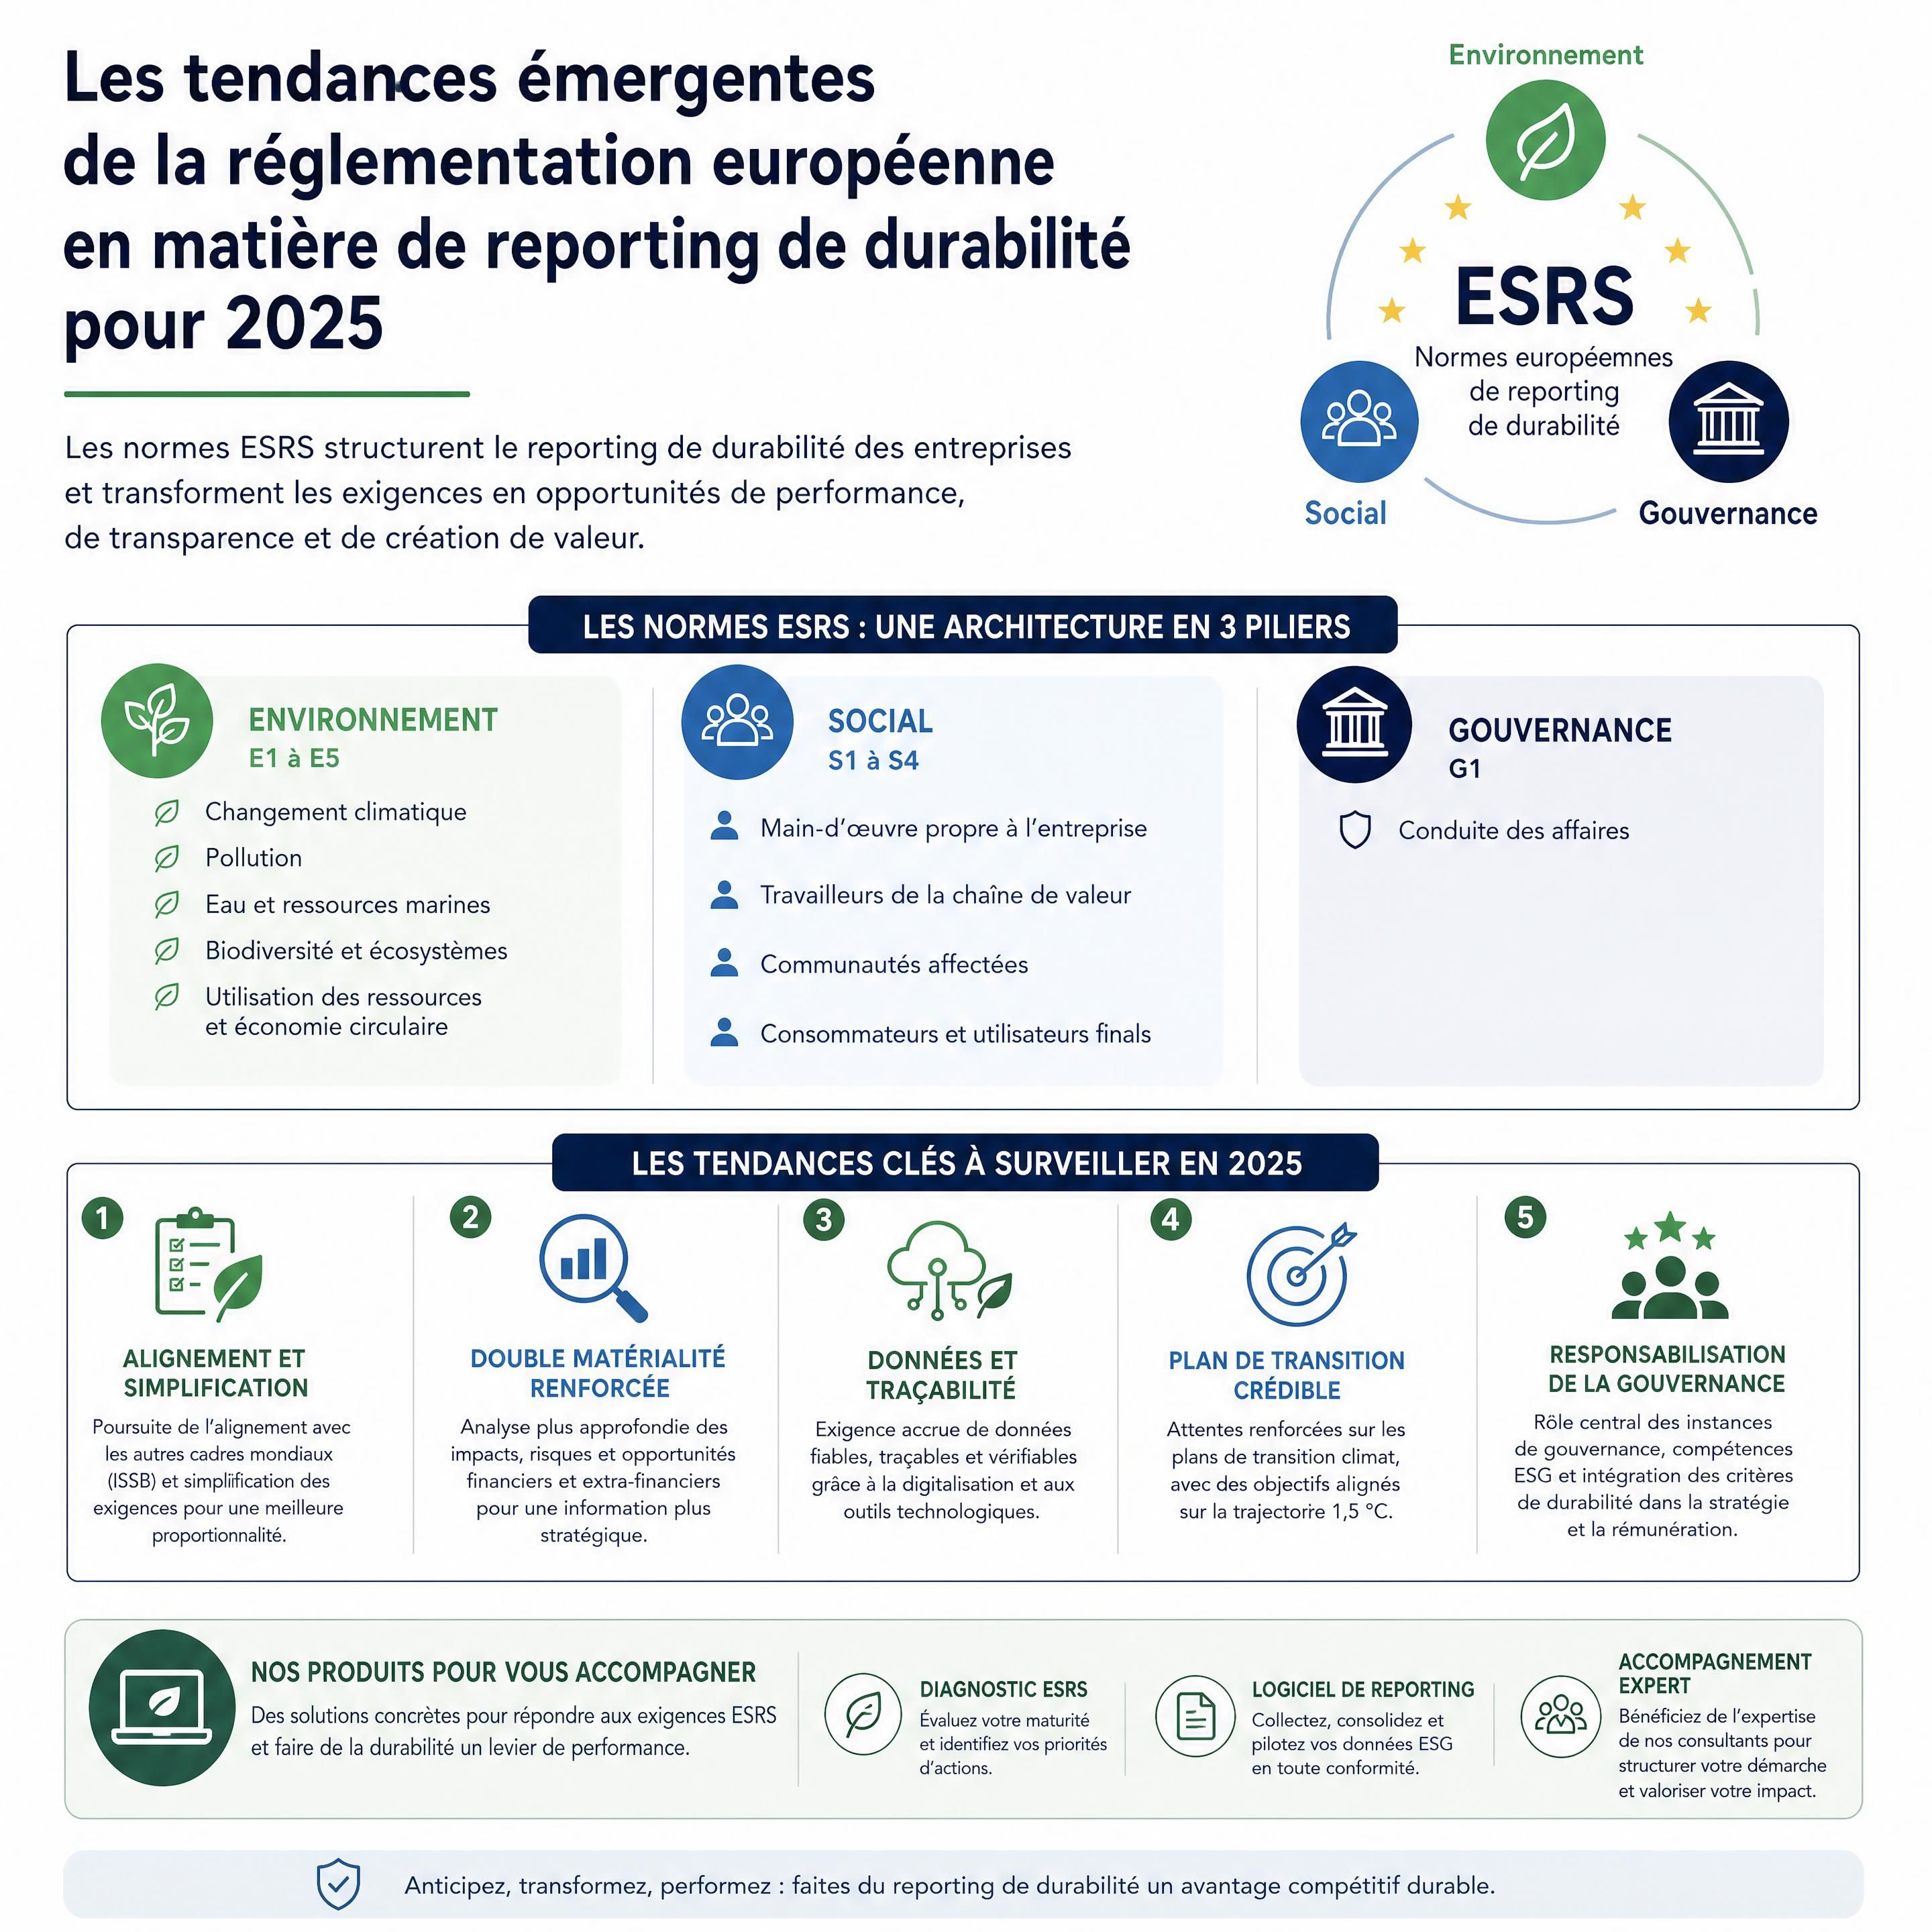
Cette évolution marque un changement important dans la philosophie du reporting. L’enjeu n’est plus de collecter un maximum d’informations, mais de produire une information pertinente, vérifiable et utile à la prise de décision.
"La révision des ESRS vise à réduire le nombre de données obligatoires, à clarifier les exigences et à améliorer la cohérence avec les autres textes européens."
— Commission européenne
Le « quick fix » pour les entreprises déjà engagées
En juillet 2025, la Commission européenne a adopté un mécanisme d’ajustement ciblé, appelé « quick fix », pour les entreprises ayant déjà commencé à publier selon les ESRS.
Cette mesure vise notamment à éviter que ces entreprises aient à produire, dès les exercices 2025 et 2026, des informations supplémentaires par rapport à celles attendues pour l’exercice 2024.
Le signal envoyé aux entreprises est double :
- les premiers rapports produits servent de base d’apprentissage ;
- la réglementation cherche à éviter une augmentation brutale de la charge documentaire pendant la période de révision.
"Le « quick fix » adopté en juillet 2025 permet aux entreprises de la première vague de bénéficier de certaines flexibilités pour les exercices 2025 et 2026."
— Commission européenne
La double matérialité reste le socle du dispositif
La simplification annoncée ne remet pas en cause le principe central de la CSRD : la double matérialité.
Une entreprise doit analyser simultanément :
- la matérialité d’impact : les effets de ses activités sur les personnes, l’environnement et la société ;
- la matérialité financière : les effets des enjeux de durabilité sur sa performance, sa situation financière et ses perspectives.
Cette approche oblige les organisations à dépasser une vision limitée aux émissions de carbone ou aux risques climatiques. Elle peut également concerner :
- les conditions de travail ;
- la santé et la sécurité ;
- les droits humains dans la chaîne de valeur ;
- la biodiversité ;
- la pollution ;
- la gestion de l’eau ;
- l’éthique des affaires ;
- les compétences et la transformation des emplois.
Pour les DRH, cette évolution est particulièrement structurante. Les données relatives à l’emploi, à la diversité, à la formation, à la santé au travail et au dialogue social peuvent devenir des éléments importants du reporting de durabilité.
Une matérialité plus proportionnée, mais pas facultative
Les travaux de simplification cherchent à rendre l’analyse de matérialité plus claire et plus proportionnée. Ils ne suppriment pas pour autant la nécessité de documenter les choix effectués.
Une entreprise devra toujours être capable d’expliquer :
- les parties prenantes consultées ;
- les impacts, risques et opportunités identifiés ;
- les critères de hiérarchisation utilisés ;
- les sujets retenus comme matériels ;
- les raisons pour lesquelles certains thèmes ne sont pas considérés comme significatifs.
L’autorité du reporting dépendra donc moins du volume d’informations que de la qualité du raisonnement et de la traçabilité de la méthode.
La chaîne de valeur devient un enjeu réglementaire central
La quatrième tendance émergente concerne la collecte d’informations auprès des fournisseurs, sous-traitants et partenaires commerciaux.
Même lorsqu’une entreprise n’est pas directement soumise à la CSRD, elle peut être sollicitée par un client ou un établissement financier qui doit consolider ses propres données de durabilité.
Cette dynamique entraîne un effet de diffusion de la réglementation dans toute l’économie européenne.
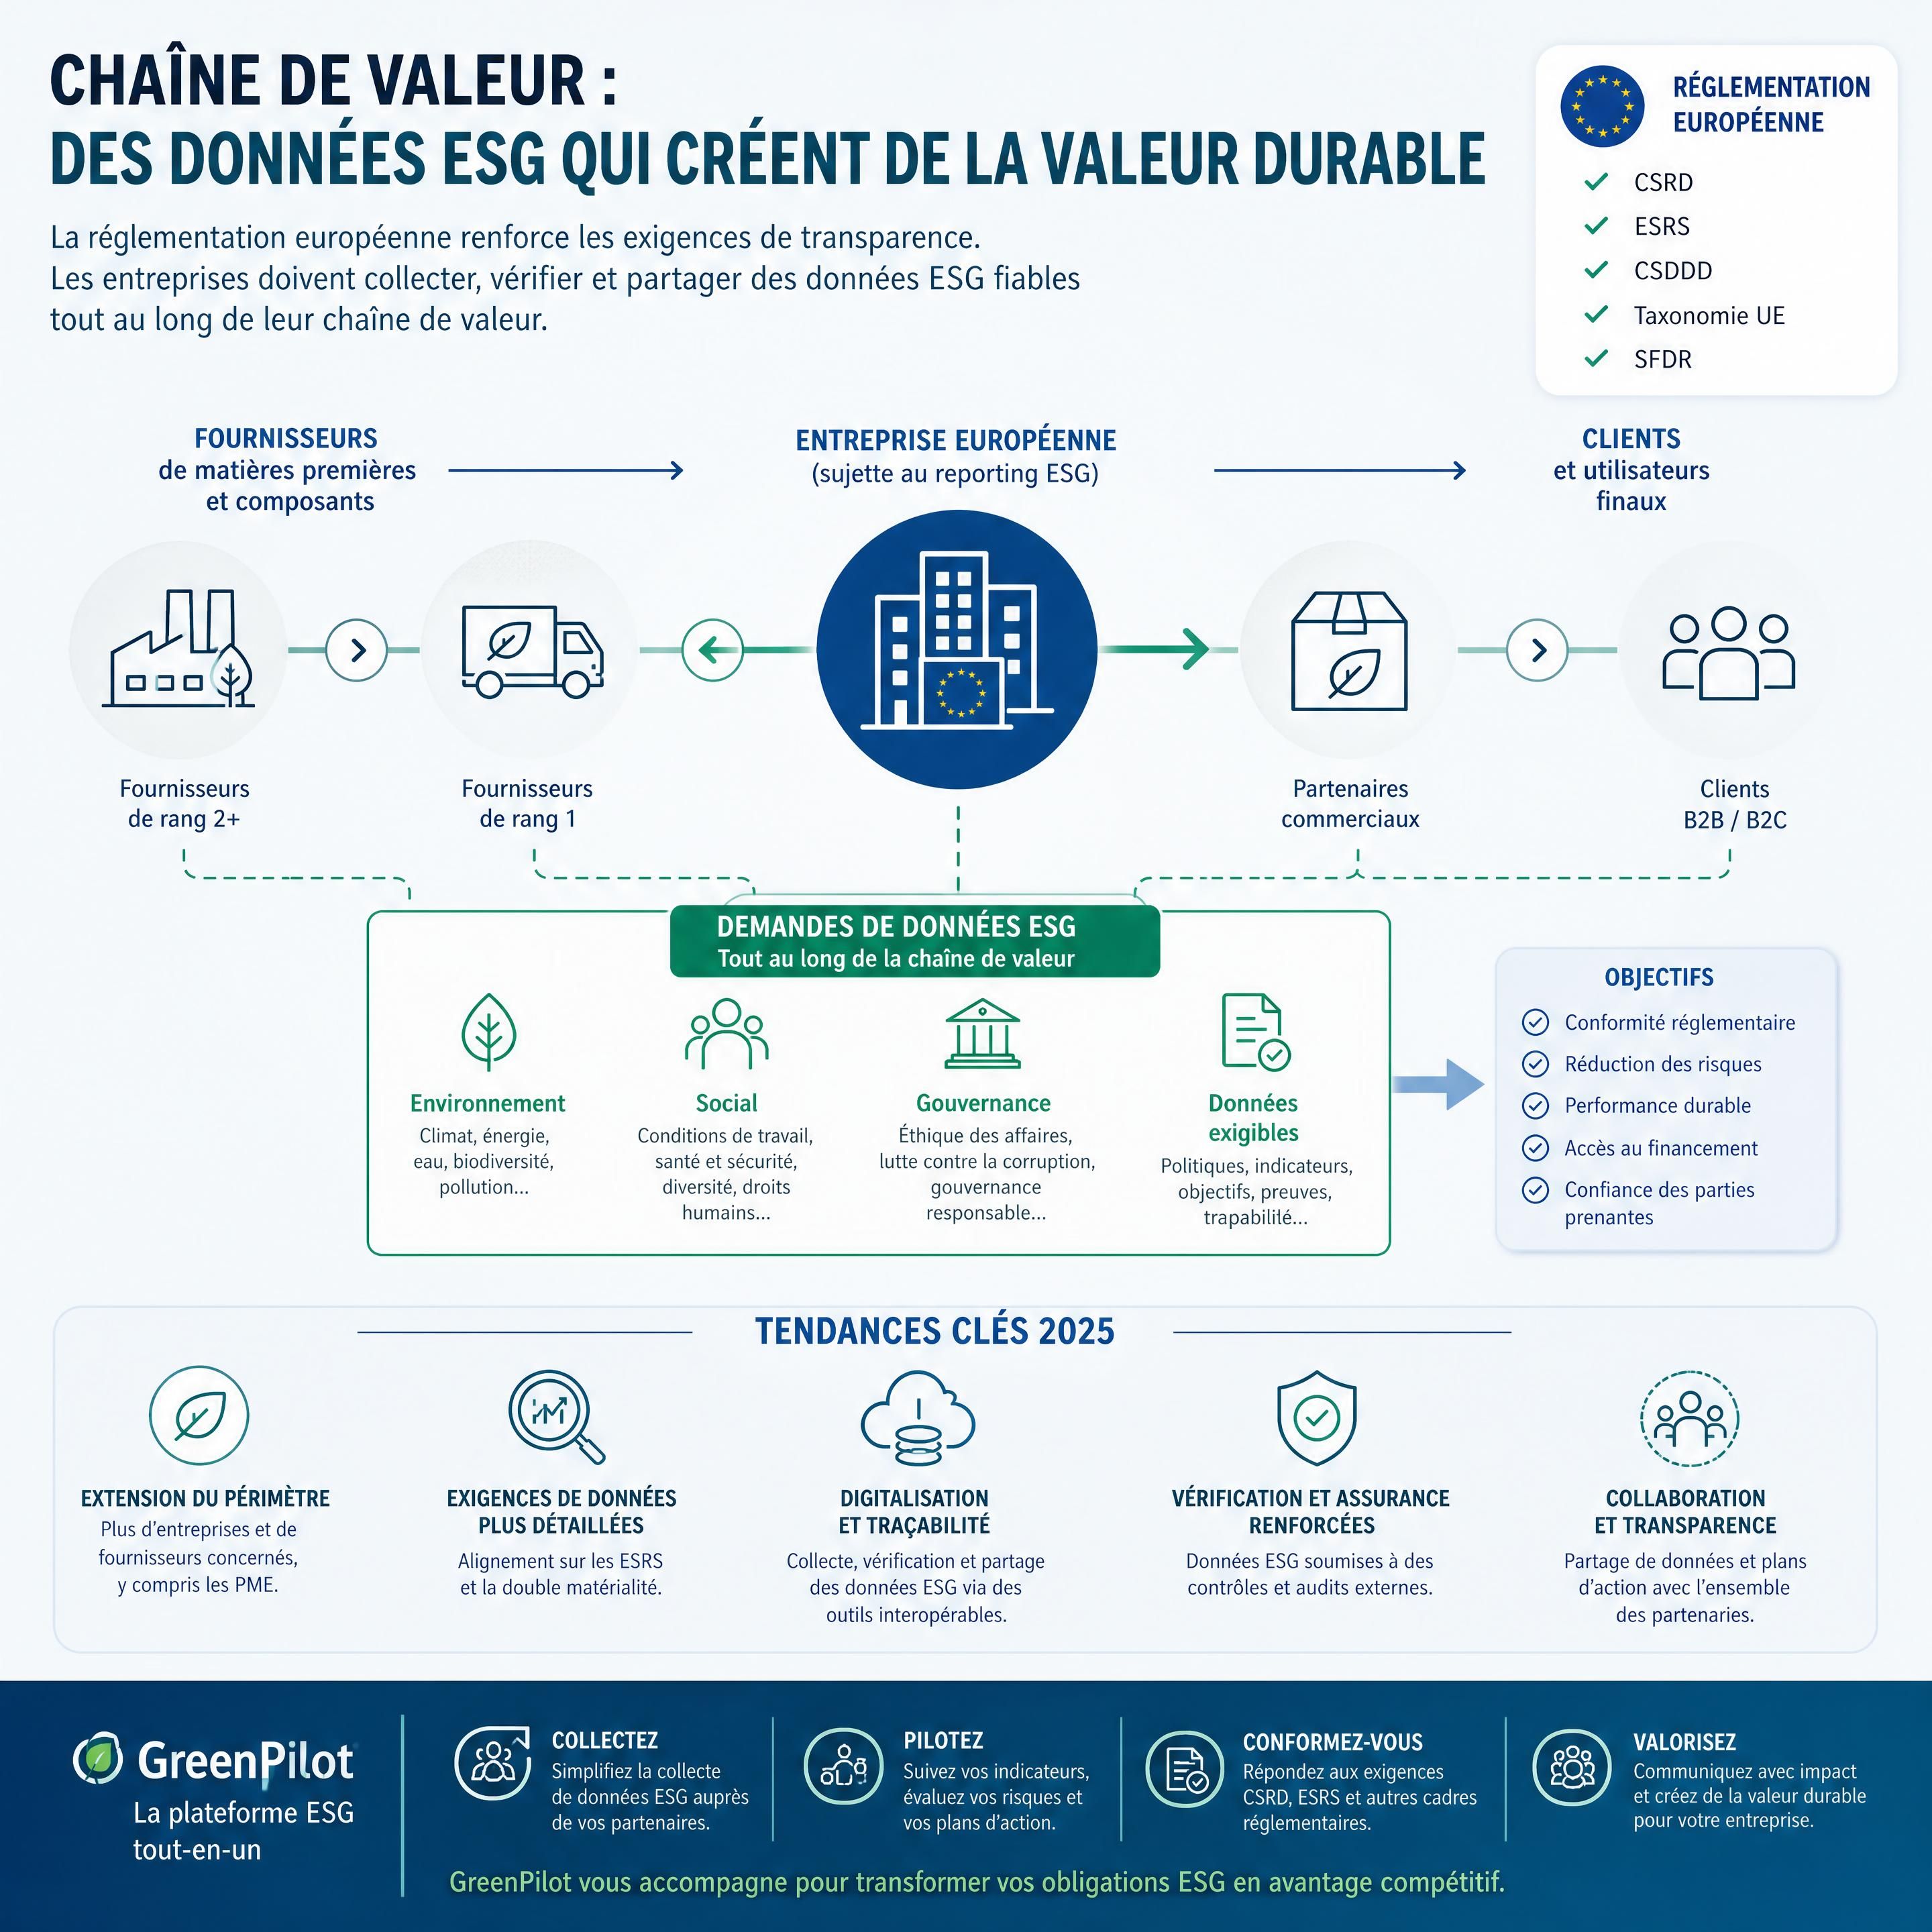
En 2025, les discussions européennes cherchent également à limiter le risque de « ruissellement réglementaire » excessif vers les petites entreprises. L’idée d’un standard volontaire simplifié pour les PME doit permettre à ces dernières de répondre aux demandes de leurs parties prenantes sans reproduire la complexité du reporting ESRS complet.
Pour les entreprises de moins grande taille, une préparation pragmatique consiste à structurer un socle de données comprenant :
| Domaine | Exemples d’indicateurs à préparer |
|---|---|
| Climat | Émissions directes, énergie, consommation de combustibles |
| Emploi | Effectifs, turnover, absentéisme, santé et sécurité |
| Diversité | Répartition femmes-hommes, égalité professionnelle, inclusion |
| Ressources | Eau, déchets, matières premières |
| Gouvernance | Éthique, anticorruption, mécanismes d’alerte |
| Chaîne d’approvisionnement | Critères de sélection, évaluation des fournisseurs, risques sociaux |
Ce que les dirigeants et les équipes RSE doivent faire en 2025
Face à l’instabilité réglementaire, la meilleure stratégie n’est ni l’attentisme ni la surproduction de données. Il s’agit de construire une organisation suffisamment robuste pour s’adapter aux évolutions du texte.
1. Cartographier son exposition réglementaire
L’entreprise doit identifier :
- son effectif moyen ;
- son chiffre d’affaires ;
- son statut juridique ;
- son éventuelle cotation ;
- ses filiales européennes et internationales ;
- ses liens avec des groupes soumis à la CSRD.
2. Maintenir une analyse de double matérialité documentée
Même si le périmètre réglementaire évolue, une analyse de matérialité reste utile pour piloter les risques, prioriser les actions et répondre aux demandes des parties prenantes.
3. Fiabiliser les données sociales
Les DRH doivent travailler avec les équipes RSE, financières et juridiques afin de fiabiliser les données relatives :
- aux effectifs ;
- aux rémunérations ;
- à la santé et à la sécurité ;
- à la formation ;
- à la diversité ;
- aux restructurations et transformations des métiers.
4. Mettre en place une piste d’audit
Chaque indicateur important devrait être associé à :
- une définition claire ;
- un responsable interne ;
- une source de données ;
- une méthode de calcul ;
- une fréquence de mise à jour ;
- des éléments justificatifs.
5. Suivre la réglementation sans confondre proposition et obligation
Une veille efficace doit distinguer les textes adoptés, les projets de directive, les actes délégués, les recommandations et les documents techniques de l’EFRAG.
📊 Environ 4,4 milliards d’euros d’économies annuelles potentielles selon la Commission européenne - Réduction de la charge administrative visée par les propositions Omnibus I
Questions Fréquentes
La CSRD est-elle supprimée en 2025 ?
Non. La CSRD reste le cadre européen de référence pour le reporting de durabilité. En 2025, certaines obligations ont été reportées et des modifications de périmètre ont été proposées dans le cadre du paquet Omnibus I. Les entreprises doivent donc vérifier les textes effectivement adoptés et leur transposition nationale.
Qu’est-ce que la directive « Stop-the-clock » ?
La directive « Stop-the-clock » reporte de deux ans certaines dates d’application des obligations de reporting prévues par la CSRD. Elle concerne principalement les entreprises qui devaient commencer à publier des informations pour les exercices 2025 ou 2026.
Les PME non soumises à la CSRD doivent-elles quand même collecter des données ESG ?
Oui, elles peuvent être sollicitées par leurs clients, investisseurs, banques ou partenaires commerciaux. Un standard volontaire proportionné doit faciliter la transmission de ces informations sans imposer le niveau de complexité du reporting ESRS complet.
La double matérialité reste-t-elle obligatoire ?
Pour les entreprises entrant dans le périmètre de la CSRD, la double matérialité demeure le principe structurant de l’analyse des enjeux de durabilité. Les évolutions envisagées cherchent à simplifier sa mise en œuvre, mais pas à supprimer cette approche.
Que doivent faire les entreprises qui ont déjà préparé leur reporting 2025 ?
Elles doivent conserver les éléments produits, documenter leur méthodologie, suivre les évolutions des ESRS et vérifier si le « quick fix » ou les nouvelles règles applicables modifient leurs obligations pour les exercices 2025 et 2026.
Chiffres Clés
📊 2 ans : durée du report prévu par la directive « Stop-the-clock » pour certaines entreprises qui n’avaient pas encore commencé leur reporting.
📊 Plus de 1 000 salariés : seuil d’effectif proposé par la Commission européenne dans le cadre du recentrage du périmètre obligatoire de la CSRD.
💶 4,4 milliards d’euros : économies administratives annuelles potentielles estimées par la Commission européenne dans le cadre des propositions de simplification.
📅 2025 : année marquée par la mise en œuvre des premiers rapports CSRD, l’adoption du « quick fix » et la révision des normes ESRS.
Conclusion
Les tendances émergentes de la réglementation européenne en matière de reporting de durabilité pour 2025 se résument en quatre mots : report, recentrage, simplification et fiabilisation.
Le calendrier évolue, le périmètre pourrait se resserrer et les normes ESRS devraient devenir plus proportionnées. Toutefois, les exigences fondamentales restent présentes : comprendre ses impacts, identifier ses risques, fiabiliser ses données et expliquer ses choix avec transparence.
Pour les dirigeants, les Responsables RSE et les DRH, 2025 doit donc être considérée comme une année de structuration. Les entreprises qui mettent en place une gouvernance claire, une analyse de double matérialité solide et des processus de collecte auditables seront mieux préparées, quel que soit le contenu définitif des évolutions réglementaires.
Pour aller plus loin, découvrez également mes produits dédiés à la structuration de vos démarches RSE, à la fiabilisation de vos données et à la préparation de vos reportings de durabilité.Commencez à écrire ici ...